某水利枢纽项目,开发目标为防洪、发电、灌溉、供水。总投资95亿元,水库总库

溉工程,计划灌溉面积220万亩,按影子价格调整后投资29600万元,按财务价格投资29000万元,运行中政府补贴每年500万元,运行期每年利息支出20万元,灌溉工程的年运行费276万元,效益见表2—3—1。社会折现率is=12%,行业基准收益率ic=8%。计算期按建设期1年,运行期10年。

问题:
1.计算该灌溉工程财务净现值,并判断财务评价是否可行。
2.计算该灌溉工程经济净现值,并判断国民经济评价是否可行。
参考答案
暂无
答案解析
分析要点:
(1)财务评价与国民经济评价效益与费用的含义及划分范围不同。财务评价是根据项目的实际收支确定项目的效益和费用,补贴计为效益,税金和利息均计为费用。国民经济评价是着眼于项目对社会提供的有用产品和服务及项目所耗费的全社会有用资源,来考察项目的效益和费用,故补贴不计为项目的效益,税金和国内借款利息均不计为项目的费用。财务评价对投入物和产出物采用以市场价格体系为基础的预测价格,国民经济评价采用影子价格。
财务评价和国民经济评价计算期相同。两者都要计算包括建设期、生产期全过程的费用和效益。
国民经济评价是项目评价的关键环节,是经济评价的重要组成部分,也是项目投资决策的主要依据。从原则上讲,所有项目一般都应进行国民经济评价,并以国民经济评价作为决策的主要依据。
根据《水利建设项目经济评价规范》(SL 72—2013),水利建设项目的效益应按有、无项目对比可获得的直接效益和间接效益计算。
在计算灌溉工程费用时应考虑水库工程投资和运行费用的分摊。费用分摊包括固定资产投资分摊和年运行费分摊。分摊可按照库容比例计算。
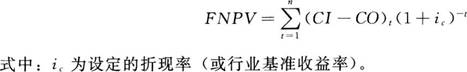
(2)财务净现值(FNPV)。财务净现值是指按设定的折现率(一般采用行业基准收益率),将项目计算期内各年净现金流量折现到建设期初的现值之和。它是考察项目在计算期内盈利能力的动态评价指标。其表达式为
(3)经济净现值(ENPV)。经济净现值是用社会折现率将项目计算期内各年的经济净效益流量折现到建设期初的现值之和,其表达式为
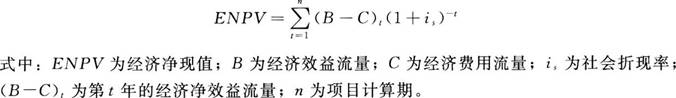
评判标准:如果经济净现值等于或大于零时(ENPV≥0),表明项目可以达到符合社会折现率的效益水平,认为该项目从经济资源配置的角度可以被接受。
答案:
问题1:分摊水库投资,总库容一死库容后按比例分摊,灌溉工程分摊系数为
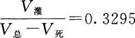
灌溉工程分摊水库投资:95亿元×0.3295=313025万元
灌溉工程分摊水库运行费:420万元×0.3295=138.39万元
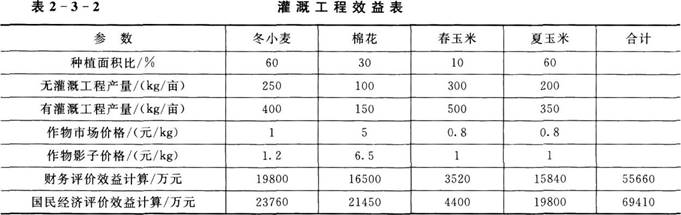
按照有无对比法计算,灌溉面积按220万亩计算,灌溉工程的效益见表2—3—2。
每年政府政府补贴为500万元为收益。
冬小麦灌溉效益:灌溉面积×种植面积比×(有灌溉工程产量-无灌溉工程产量)×作物市场价格=220×60%×(400-250)×1=19800(万元)
同理,棉花、春玉米和夏玉米的财务评价效益计算过程分别为
220×30%×(150-100)×5=16500(万元)
220×10%×(500-300)×0.8=3520(万元)
220×60%×(350-200)×0.8=15840(万元)
财务评价效益合计=19800+16500+3520+15840=55660(万元)
则运行期灌溉工程每年净现金流量=财务评价效益-灌溉工程分摊水库运行费
=灌溉工程的年运行费-运行期每年利息支出20万元
+每年政府补贴500万元
=55660-138.39-276-20+500=55725.61(万元)
灌溉工程的财务净现值计算如下:
FNPV=-29000-313025+55725.61(P/A,8%,10)(P/F,8%,1)=4191.62(万元)>0
财务评价可行。
问题2:政府补贴和利息不计入效益和费用。
冬小麦国民经济评价效益:灌溉面积×种植面积比×(有灌溉工程产量-无灌溉工程产量)×作物影子价格=220×60%×(400-250)×1.2=23760(万元)
同理,棉花,春玉米和夏玉米的国民经济评价效益计算过程分别为
220×30%×(150-100)×6.5=21450(万元)
220×10%×(500-300)×1=4400(万元)
220×60%×(350-200)×1=19800(万元)
财务评价效益合计=23760+21450+4400+19800=69410(万元)
则运行期灌溉工程每年经济现金流量=经济评价效益-灌溉工程分摊水库运行费-灌溉工程的年运行费
=69410-276-138.39
=68995.61(万元)
ENPV=-29600-313025+68995.61(P/A,12%,10)(P/F,12%,1)
=5462.24(万元)>0
国民经济评价可行。
(1)财务评价与国民经济评价效益与费用的含义及划分范围不同。财务评价是根据项目的实际收支确定项目的效益和费用,补贴计为效益,税金和利息均计为费用。国民经济评价是着眼于项目对社会提供的有用产品和服务及项目所耗费的全社会有用资源,来考察项目的效益和费用,故补贴不计为项目的效益,税金和国内借款利息均不计为项目的费用。财务评价对投入物和产出物采用以市场价格体系为基础的预测价格,国民经济评价采用影子价格。
财务评价和国民经济评价计算期相同。两者都要计算包括建设期、生产期全过程的费用和效益。
国民经济评价是项目评价的关键环节,是经济评价的重要组成部分,也是项目投资决策的主要依据。从原则上讲,所有项目一般都应进行国民经济评价,并以国民经济评价作为决策的主要依据。
根据《水利建设项目经济评价规范》(SL 72—2013),水利建设项目的效益应按有、无项目对比可获得的直接效益和间接效益计算。
在计算灌溉工程费用时应考虑水库工程投资和运行费用的分摊。费用分摊包括固定资产投资分摊和年运行费分摊。分摊可按照库容比例计算。
(2)财务净现值(FNPV)。财务净现值是指按设定的折现率(一般采用行业基准收益率),将项目计算期内各年净现金流量折现到建设期初的现值之和。它是考察项目在计算期内盈利能力的动态评价指标。其表达式为
(3)经济净现值(ENPV)。经济净现值是用社会折现率将项目计算期内各年的经济净效益流量折现到建设期初的现值之和,其表达式为
评判标准:如果经济净现值等于或大于零时(ENPV≥0),表明项目可以达到符合社会折现率的效益水平,认为该项目从经济资源配置的角度可以被接受。
答案:
问题1:分摊水库投资,总库容一死库容后按比例分摊,灌溉工程分摊系数为
灌溉工程分摊水库投资:95亿元×0.3295=313025万元
灌溉工程分摊水库运行费:420万元×0.3295=138.39万元
按照有无对比法计算,灌溉面积按220万亩计算,灌溉工程的效益见表2—3—2。
每年政府政府补贴为500万元为收益。
冬小麦灌溉效益:灌溉面积×种植面积比×(有灌溉工程产量-无灌溉工程产量)×作物市场价格=220×60%×(400-250)×1=19800(万元)
同理,棉花、春玉米和夏玉米的财务评价效益计算过程分别为
220×30%×(150-100)×5=16500(万元)
220×10%×(500-300)×0.8=3520(万元)
220×60%×(350-200)×0.8=15840(万元)
财务评价效益合计=19800+16500+3520+15840=55660(万元)
则运行期灌溉工程每年净现金流量=财务评价效益-灌溉工程分摊水库运行费
=灌溉工程的年运行费-运行期每年利息支出20万元
+每年政府补贴500万元
=55660-138.39-276-20+500=55725.61(万元)
灌溉工程的财务净现值计算如下:
FNPV=-29000-313025+55725.61(P/A,8%,10)(P/F,8%,1)=4191.62(万元)>0
财务评价可行。
问题2:政府补贴和利息不计入效益和费用。
冬小麦国民经济评价效益:灌溉面积×种植面积比×(有灌溉工程产量-无灌溉工程产量)×作物影子价格=220×60%×(400-250)×1.2=23760(万元)
同理,棉花,春玉米和夏玉米的国民经济评价效益计算过程分别为
220×30%×(150-100)×6.5=21450(万元)
220×10%×(500-300)×1=4400(万元)
220×60%×(350-200)×1=19800(万元)
财务评价效益合计=23760+21450+4400+19800=69410(万元)
则运行期灌溉工程每年经济现金流量=经济评价效益-灌溉工程分摊水库运行费-灌溉工程的年运行费
=69410-276-138.39
=68995.61(万元)
ENPV=-29600-313025+68995.61(P/A,12%,10)(P/F,12%,1)
=5462.24(万元)>0
国民经济评价可行。

