简答题
审计
题号 #5490503
ABC会计师事务所是一家新成立的事务所,有关事务所的质量控制制度相关的部分内容如下:
(1)经主任会计师指派,副主任会计师可以分管会计师事务所质量控制工作,并对会计师事务所质量控制制度承担最终责任。
(2)ABC会计师事务所规定,审计业务的工作底稿自审计报告日起保存10年。审阅业务及其他鉴证业务,自业务报告日起保存8年。
(3)ABC会计师事务所规定,事务所的所有员工,以及参与审计业务的事务所外部专家或其他会计师事务所的注册会计师均需每年签订其遵守相关职业道德要求的书面确认函。
(4)在项目质量控制复核人员对工作底稿进行复核时,就某个专业问题与项目合伙人存在分歧,项目组成员就此问题向其他有类似经验的事务所进行函证,但直至审计报告日,始终没有收到回函。迫于时间的要求,项目合伙人出具了审计报告。
(5)ABC会计师事务所委派事务所内某一副主任会计师履行审计业务的整体监控职责。
(6)ABC会计师事务所规定由审计业务的项目质量控制复核人员对相应的业务实施检查。
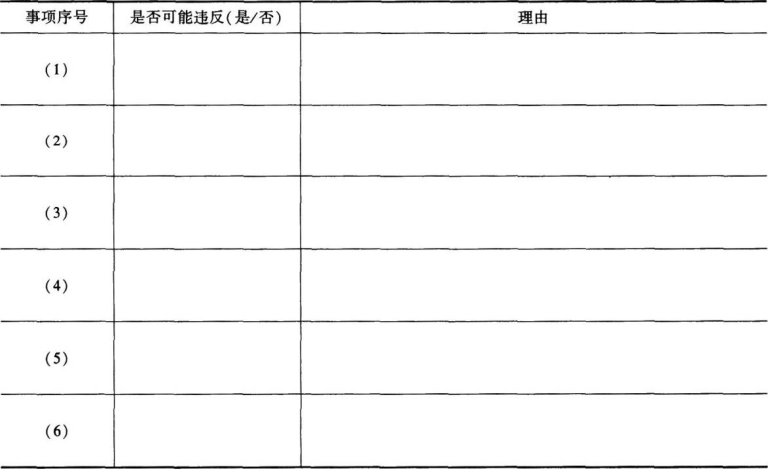
要求:针对上述第(1)至(6)项,逐项指出ABC会计师事务所的质量控制制度的内容是否恰当。如不恰当,简要说明理由。
参考答案
暂无
答案解析
(1)不恰当。会计师事务所主任会计师对质量控制制度承担最终责任。
(2)不恰当。对鉴证业务,包括历史财务信息审计和审阅业务、其他鉴证业务,会计师事务所应当自业务报告日起,对业务工作底稿至少保存10年。
(3)不恰当。对参与审计业务的事务所外部专家或其他会计师事务所的注册会计师,由项目组自行决定是否向其获取有关独立性的书面确认函。
(4)不恰当。只有意见分歧得到解决,项目合伙人才能出具报告。
(5)恰当。
(6)不恰当。参与业务执行或项目质量控制复核的人员不应承担该项业务的检查工作。
(2)不恰当。对鉴证业务,包括历史财务信息审计和审阅业务、其他鉴证业务,会计师事务所应当自业务报告日起,对业务工作底稿至少保存10年。
(3)不恰当。对参与审计业务的事务所外部专家或其他会计师事务所的注册会计师,由项目组自行决定是否向其获取有关独立性的书面确认函。
(4)不恰当。只有意见分歧得到解决,项目合伙人才能出具报告。
(5)恰当。
(6)不恰当。参与业务执行或项目质量控制复核的人员不应承担该项业务的检查工作。
你可能感兴趣的试题
A.注册会计师审计只能提供合理保证,因此无法有效满足财务报表预期使用者的需求
B.注册会计师审计不能代替管理层的责任,因此审计无法改善财务报表的质量或内涵
C.审计的基础是独立性.注册会计师只需保持独立性即可执行审计业务
D.当注册会计师获取充分、适当的审计证据将审计风险降至可接受的低水平时,就获取了对所审计财务报表的合理保证