简答题
公司信贷(中级)
题号 #7569864
1.(资料区)某公司2022年实现销售收入6000万元,2023年比2022年销售收入增长20%,2020年该公司资产总额为2500万元,以后每年比前一年资产总额增长500万元,该公司资产由流动资产和固定资产组成,流动资产中除速动资产外仅有存货。自2020年到2023年,连续4年固定资产未发生变化,均为2000万。假设该公司无投资收益和营业外收支,所得税率保持不变,其他有关数据和财务比率如下表所示(1年按照360天计算)。
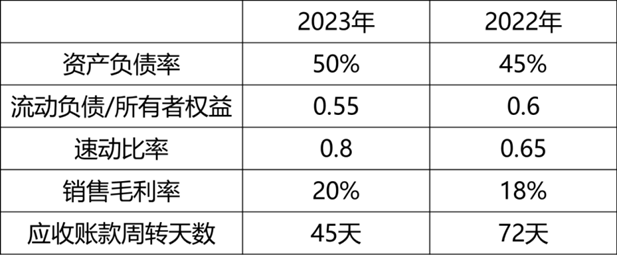
根据上述资料,回答下列问题:
(1)2023年比2022年所有者权益增加( )万元。(答案保留整数)
(2)2023年流动负债为( )万元。(答案保留整数)
(3)2022年长期负债为( )万元。(答案保留整数)
(4)2022年存货为( )万元。(答案保留整数)
(5)2023年比2022年应收账款周转次数增加( )次。(答案保留整数)
(6)2023年存货周转率为( )次。(答案保留两位小数)
(7)2023年总资产周转率为( )次。(答案保留一位小数)
(8)2023年与2022年权益乘数的差为( )。(答案保留两位小数)
参考答案
暂无
答案解析
(1)75
【解析】2020年该公司资产总额为2500万元,以后每年比前一年资产总额增长500万元,2022年资产总额为3500万元,所有者权益总额=(1-45%)×3500=1925(万元),2023年资产总额为4000万元,所有者权益总额=(1-50%)×4000=2000(万元)。2023年比2022年所有者权益增加2000-1925=75(万元)
(2)1100
【解析】流动负债=0.55×2000=1100(万元)。
(3)420
【解析】负债总额=资产总额×资产负债率=3500×45%=1575(万元);流动负债=1925×0.6=1155(万元);长期负债=负债总额-流动负债=420(万元)。
(4)749
【解析】流动资产=资产总额-固定资产=3500-2000=1500(万元);速动资产=速动比率×流动负债=0.65×1155≈751(万元);存货=流动资产-速动资产=1500-751=749(万元)。
(5)3
【解析】2022年应收账款周转次数=360÷应收账款周转天数=360÷72=5;2023年应收账款周转次数
=360÷应收账款周转天数=360÷45=8,周转次数增加8-5=3。
(6)6.16
【解析】销售成本=销售收入×(1-销售毛利率)=6000×(1+20%)×(1-20%)=5760(万元)。参照题(4),2023年存货为1120万元,2023年平均存货余额=(749+1120)÷2=934.5(万元);存货周转次数=销售成本÷平均存货余额=5760÷934.5≈6.16。
(7)1.9
【解析】资产平均总额=(3500+4000)÷2=3750(万元);总资产周转率=销售收入净额÷资产平均总额×100%=6000×(1+20%)÷3750≈1.9。
(8)0.18
【解析】2022年权益乘数=1÷(1-资产负债率)=1÷(1-45%)≈1.82;2023年权益乘数=1÷(1-资产负债率)=1÷(1-50%)=2;权益乘数之差=2-1.82=0.18。
【解析】2020年该公司资产总额为2500万元,以后每年比前一年资产总额增长500万元,2022年资产总额为3500万元,所有者权益总额=(1-45%)×3500=1925(万元),2023年资产总额为4000万元,所有者权益总额=(1-50%)×4000=2000(万元)。2023年比2022年所有者权益增加2000-1925=75(万元)
(2)1100
【解析】流动负债=0.55×2000=1100(万元)。
(3)420
【解析】负债总额=资产总额×资产负债率=3500×45%=1575(万元);流动负债=1925×0.6=1155(万元);长期负债=负债总额-流动负债=420(万元)。
(4)749
【解析】流动资产=资产总额-固定资产=3500-2000=1500(万元);速动资产=速动比率×流动负债=0.65×1155≈751(万元);存货=流动资产-速动资产=1500-751=749(万元)。
(5)3
【解析】2022年应收账款周转次数=360÷应收账款周转天数=360÷72=5;2023年应收账款周转次数
=360÷应收账款周转天数=360÷45=8,周转次数增加8-5=3。
(6)6.16
【解析】销售成本=销售收入×(1-销售毛利率)=6000×(1+20%)×(1-20%)=5760(万元)。参照题(4),2023年存货为1120万元,2023年平均存货余额=(749+1120)÷2=934.5(万元);存货周转次数=销售成本÷平均存货余额=5760÷934.5≈6.16。
(7)1.9
【解析】资产平均总额=(3500+4000)÷2=3750(万元);总资产周转率=销售收入净额÷资产平均总额×100%=6000×(1+20%)÷3750≈1.9。
(8)0.18
【解析】2022年权益乘数=1÷(1-资产负债率)=1÷(1-45%)≈1.82;2023年权益乘数=1÷(1-资产负债率)=1÷(1-50%)=2;权益乘数之差=2-1.82=0.18。