某证券投资咨询机构为投资者提供投资顾问服务。投资者持有股票、债券和期权等资产,其中债券持仓信息如下:
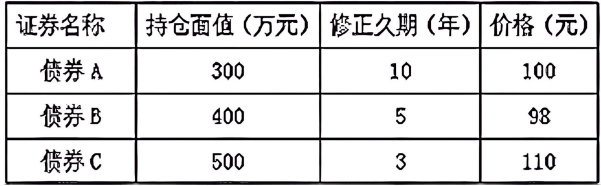
请根据上述背景信息回答以下问题。
投资者运用多种市场风险计量方法,下列说法正确的是( )。
A.久期和凸性属于总量类指标
B.β系数是资产或组合非系统风险的度量
C.风险价值(VaR)可以度量最坏情形下的损失
D.期权敏感性指标包括Delta、Gamma、Vega、Rho、Theta
B选项错误:β系数度量的是资产或组合的系统性风险,而非非系统性风险。
C选项错误:风险价值(VaR)度量的是在一定置信水平下正常市场条件下的最大潜在损失,无法准确度量极端“最坏情形”下的尾部损失(通常用预期短缺ES或压力测试来度量)。
D选项正确:Delta、Gamma、Vega、Rho、Theta是衡量期权价格对各种风险因素敏感性的经典指标(即期权“希腊字母”)。[|||][|||][|||][|||][|||]
你可能喜欢
A.若债券C的到期收益率上升0.1个百分点,那么债券价格的近似变动额为-3元
B.若债券B的到期收益率下降0.1个百分点,那么债券价格变动的近似百分数为-0.5%
C.若债券B的到期收益率上升0.1个百分点,那么债券价格的近似变动额为4.9元
D.若债券A的到期收益率上升0.1个百分点,那么债券价格变动的近似百分数为-1%
A.基于均值方差前提假设下的资产配置方法因假设条件贴近现实且计算量少而具有很强的实用性
B.可以通过均值方差模型来全盘综合决定预期收益率和不确定性风险
C.哈里·马科维茨的现代证券组合理论是资产配置的理论基础
D.现代证券组合理论用期望收益率和收益率的方差来衡量投资的预期收益水平和不确定风险
A.理论上,投资者的个人投资偏好可以用无差异曲线表示
B.在均值方差坐标系中,同一条无差异曲线上不同点代表的投资组合给投资者带来的满意程度不同
C.配置最优点是无差异曲线与有效边界的切点所表示的资产配置组合
D.在均值方差坐标系中,有效边界表示有可能被某位投资者选作最佳组合的候选组合