A.1.12
B.1.25
C.1.248
D.1.1176
参考答案C
解析:根据利率平价理论,远期汇率的计算公式为: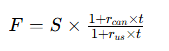
本题中,美元为基础货币,加元为计价货币,即期汇率 S=1.25,期限 t=3/12=0.25 年。
代入数据计算:F=1.25×(1+25%×0.25)/(1+75%×0.2)≈1.2484。
因此,正确选项为C(1.248)。
本题中,美元为基础货币,加元为计价货币,即期汇率 S=1.25,期限 t=3/12=0.25 年。
代入数据计算:F=1.25×(1+25%×0.25)/(1+75%×0.2)≈1.2484。
因此,正确选项为C(1.248)。
你可能喜欢
不定项选择题
投资者运用多种市场风险计量方法,下列说法正确的是( )。
某证券投资咨询机构为投资者提供投资顾问服务。投资者持有股票、债券和期权等资产,其中债券持仓信息如下:
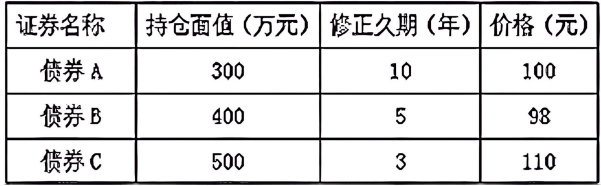
请根据上述背景信息回答以下问题。
投资者运用多种市场风险计量方法,下列说法正确的是( )。
A.久期和凸性属于总量类指标
B.β系数是资产或组合非系统风险的度量
C.风险价值(VaR)可以度量最坏情形下的损失
D.期权敏感性指标包括Delta、Gamma、Vega、Rho、Theta
A.若债券C的到期收益率上升0.1个百分点,那么债券价格的近似变动额为-3元
B.若债券B的到期收益率下降0.1个百分点,那么债券价格变动的近似百分数为-0.5%
C.若债券B的到期收益率上升0.1个百分点,那么债券价格的近似变动额为4.9元
D.若债券A的到期收益率上升0.1个百分点,那么债券价格变动的近似百分数为-1%